 전화상담
 방문상담예약
 블로그
 유튜브
채무조정제도는 크게 세 갈래입니다. 연체한 금융회사 채무는 그 금융회사에 직접 채무조정을 요청할 수 있고(개인금융채권의 관리 및 개인금융채무자의 보호에 관한 법률 제35조), 협약을 맺은 여러 금융회사 채무는 신용회복위원회에 한꺼번에 신청할 수 있으며(서민의 금융생활 지원에 관한 법률 제71조), 소득이 있는데 빚을 감당하기 어렵다면 법원에 개인회생을 신청할 수 있습니다(채무자 회생 및 파산에 관한 법률 제588조). 앞의 두 제도는 채권자의 동의나 결정으로 조정이 정해지고, 개인회생은 법원이 변제계획을 인가하는 방식이며, 부산에 사는 사람의 개인회생 신청은 부산회생법원에서 받습니다.
먼저 확인할 핵심 답변
- 금융회사에 직접 요청하면 금융회사는 받은 날부터 10영업일 안에 채무조정 여부를 알려야 합니다(개인채무자보호법 제37조 제3항).
- 신용회복위원회 채무조정안은 무담보·담보 채권 총액 각각의 과반수를 가진 채권금융회사등이 동의해야 확정됩니다(서민금융법 제72조 제5항).
- 개인회생 변제기간은 변제개시일부터 3년이 원칙이고, 특별한 사정이 있으면 5년까지 정할 수 있습니다(채무자회생법 제611조 제5항).
- 한 제도가 진행 중이면 금융회사에 직접 요청하는 채무조정은 할 수 없습니다(개인채무자보호법 제35조 제1항).
세 가지 채무조정제도는 무엇이 다른가요?
| 구분 | 어디에 | 주로 다루는 빚 | 정해지는 방식 | 근거 |
|---|---|---|---|---|
| 금융회사 직접 | 연체한 그 금융회사 | 그 회사의 대출·대위변제 채권 | 금융회사 결정 후 채무자 동의, 조정서 작성 | 개인채무자보호법 제35조~제38조 |
| 신용회복위원회 | 신용회복위원회 | 협약을 맺은 채권금융회사등의 채권 | 채권자 과반수 동의로 확정 후 수락 | 서민금융법 제71조~제74조 |
| 개인회생 | 부산회생법원(부산 거주자) | 채권자목록에 적은 채무 전반 | 법원의 변제계획 인가 | 채무자회생법 제579조, 제589조, 제611조 |
금융회사에 직접 채무조정을 요청하면 어떻게 진행되나요?
요청할 때는 채무조정 요청서, 채무조정안, 변제능력에 관한 자료를 내고, 채무조정안을 작성하기 어려우면 그 서류는 빼도 됩니다(개인채무자보호법 제35조 제2항). 금융회사는 내부기준에 따라 처리해 10영업일 안에 결과를 알리고, 조정하기로 했다면 변제계획이 담긴 채무조정안을 붙입니다(제37조). 채무자가 동의하면 조정서를 작성하고 그 내용으로 합의가 성립한 것으로 보며, 이 효력은 채권을 넘겨받은 양수인에게도 미칩니다(제38조). 금융회사는 요청을 부당하게 거절하거나 처리를 미뤄서는 안 됩니다(제31조 제1항).
신용회복위원회 채무조정은 무엇을 바꿔 주나요?
채무조정의 방법은 상환기간 연장, 분할상환, 이자율 조정, 상환 유예, 채무감면 등입니다(서민금융법 제73조). 위원회는 신청을 받으면 채권금융회사등에 통지하고, 신고받은 채무내역으로 채무조정안을 심의·의결한 뒤 동의 여부를 묻습니다(제72조). 협약 대상이 아닌 채무이거나 요청한 서류를 내지 않거나 거짓으로 내면 신청이 반려될 수 있습니다(제71조 제2항). 어느 방법이 적용될지는 채무자의 자산, 소득, 생활 여건에 따라 달라집니다(제70조 제1항).
부산에서는 어디서 상담하고 신청하나요?
부산의 개인회생·파산 신청은 부산회생법원에서 받습니다. 법무법인 율마루 서면 사무소(부산진구 중앙대로 754, 8층, 서면역 12번 출구 도보 1분, 051-711-5119)가 부산회생법원과 가깝고, 센텀(051-715-8119)과 명지(051-201-9119) 사무소에서도 상담을 받습니다.
이런 걱정이 드실 수 있습니다
"채무조정을 하면 빚이 무조건 줄어드나요?"
채무감면은 여러 방법 중 하나일 뿐이고, 신용회복위원회 안은 채권자 과반수 동의가 있어야 확정됩니다(서민금융법 제72조 제5항, 제73조). 감면 폭은 소득과 재산에 따라 달라 미리 단정할 수 없습니다.
"지인에게 빌린 돈도 함께 정리할 수 있나요?"
금융회사 직접 조정과 신용회복위원회 조정은 금융회사 등이 가진 채권을 대상으로 합니다(개인채무자보호법 제2조, 서민금융법 제75조). 개인 간 빚까지 함께 정리하려면 채권자목록에 모두 적는 개인회생을 검토합니다(채무자회생법 제589조 제2항).
"세 제도를 동시에 신청해 두면 유리하지 않나요?"
신용회복위원회 절차가 진행 중이거나 그 합의가 유지되는 동안, 회생·개인회생·파산 절차가 진행 중인 동안에는 금융회사에 직접 채무조정을 요청할 수 없습니다(개인채무자보호법 제35조 제1항). 순서를 정해 하나씩 밟는 것이 원칙입니다.
법무법인 율마루에서는 무엇을 확인하나요
법무법인 율마루 상담에서는 채권자별 잔액과 연체 기간, 채권자가 금융회사인지 개인인지, 매달 들어오는 소득과 고정 지출을 먼저 표로 정리합니다. 그 결과로 금융회사 직접 조정, 신용회복위원회, 개인회생 가운데 어느 쪽이 맞는지와 신청 순서를 함께 정합니다. 회생·파산 사건은 대한변호사협회에 도산 전문분야를 등록하고 현재 부산회생법원 파산관재인으로 활동하는 임재현 변호사가 담당하며, 상담은 홈페이지 간편 상담, 회생·파산 상담전화 1800-6719, 네이버 예약, 카카오톡 채널로 신청할 수 있습니다.
상담 전 체크리스트
- 채권자 이름, 잔액, 연체 시작일을 목록으로 만들었다
- 지인·가족에게 빌린 돈이 있는지 따로 적었다
- 최근 몇 달간 소득 자료(급여명세서, 매출 자료)를 모았다
- 이미 신청했거나 진행 중인 채무조정·회생 절차가 있는지 확인했다
- 받은 독촉장, 기한의 이익 상실 통지서를 모아 두었다
함께 보면 좋은 글
- 개인회생·파산 업무 안내
- 연체 전이거나 막 연체가 시작됐다면 어떤 채무조정을 쓸 수 있나요? 신속채무조정과 개인워크아웃은 어떻게 다른가요?
- 개인회생·개인파산 전에 신복위 채무조정 필수? ‘채무조정 전치주의’ 짚어봅니다
- 햇살론이 대위변제됐다는 연락을 받았어요. 무슨 뜻이고 채무조정이나 개인회생에는 언제 넣을 수 있나요?
본 글은 일반적인 법률 정보를 제공하기 위한 것으로, 개별 사건의 결과를 보장하지 않습니다. 구체적인 판단은 사건 서류를 보고 상담에서 확인해야 합니다. 작성: 법무법인 율마루 · 최종 업데이트 2026-11-07
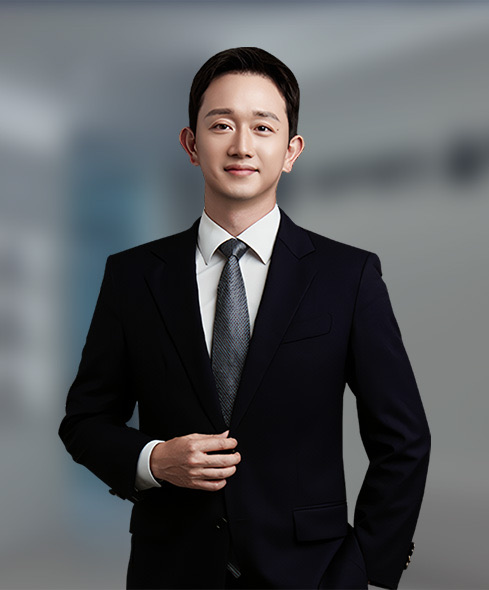 임재현 대표변호사