 전화상담
 방문상담예약
 블로그
 유튜브
채무조정은 개인금융채권을 연체한 경우 해당 금융회사에 직접 요청할 수 있고, 금융회사는 요청을 받은 날부터 10영업일 안에 채무조정 여부를 통지해야 합니다(개인채무자보호법 제35조, 제37조 제3항). 다만 이 요청권은 원금 3천만원 미만 채권에 적용되고(같은 법 제3조 제3항, 시행령 제4조 제2항), 여러 금융회사 빚을 한꺼번에 정리하려면 신용회복위원회 채무조정을, 채권자 동의 없이 법원 결정으로 정리하려면 개인회생을 검토합니다. 어느 절차가 진행 중이냐에 따라 다른 절차를 쓸 수 없는 경우가 있어 순서를 먼저 정해야 합니다.
먼저 확인할 핵심 답변
- 연체한 개인금융채무자는 금융회사에 직접 채무조정을 요청할 수 있습니다(개인채무자보호법 제35조 제1항).
- 직접 요청은 원금 3천만원 미만 채권이 대상입니다(같은 법 제3조 제3항, 시행령 제4조 제2항).
- 금융회사는 10영업일 안에 결정을 통지해야 하고, 서류 보완 기간은 빼고 계산합니다(제37조 제3항·제4항).
- 신용회복위원회나 개인회생 절차가 진행 중이면 직접 요청을 할 수 없습니다(제35조 제1항 제3호·제5호).
금융회사에 직접 채무조정을 요청하려면 무엇을 내나요?
요청은 서면이나 전화 등으로 할 수 있고(시행령 제29조 제1항), 채무조정 요청서, 채무조정안, 변제능력에 관한 자료, 개인정보·신용정보 조회 동의서를 냅니다. 채무조정안은 작성하기 어려우면 내지 않아도 됩니다(법 제35조 제2항, 시행령 제29조 제3항). 금융회사는 서류가 부족하면 기간을 정해 보완을 요청할 수 있고, 보완 요청에 3회 이상 따르지 않으면 거절할 수 있습니다(제35조 제3항, 제36조 제1항 제2호). 기한의 이익 상실 예정 통지를 받은 뒤 정해진 날까지 요청하면, 채무조정 절차가 끝나기 전까지는 기한의 이익이 상실되지 않은 것으로 봅니다(제6조 제5항).
금융회사 요청, 신용회복위원회, 개인회생은 어떻게 다른가요?
| 구분 | 금융회사 직접 요청 | 신용회복위원회 | 개인회생 |
|---|---|---|---|
| 대상 | 연체한 원금 3천만원 미만 개인금융채권 | 여러 채권금융회사 채무 | 무담보 10억원·담보 15억원 이하 채무 |
| 정하는 곳 | 해당 금융회사 | 채권자 과반수 동의로 확정 | 회생법원 |
| 기한·절차 | 10영업일 안에 결정 통지 | 위원회 심의·의결 뒤 채권자 회신 | 신청일부터 1월 안에 개시 여부 결정 |
| 근거 | 개인채무자보호법 제35조~제38조 | 서민금융법 제72조 | 채무자회생법 제579조, 제596조 |
거절당하거나 합의가 깨지면 어떻게 되나요?
금융회사가 요청을 거절할 때는 개인회생·파산 절차와 신용회복위원회 채무조정 절차를 안내해야 합니다(시행령 제30조 제2항). 채무조정안에 동의하면 조서를 작성하고 그 내용으로 합의가 성립하며, 채권이 다른 곳에 넘어가도 효력이 이어집니다(법 제38조). 그러나 변제계획을 지키지 않아 합의가 해제되면 3개월이 지나기 전에는 다시 요청할 수 없습니다(제40조, 제35조 제1항 제1호, 시행령 제29조 제2항). 소멸시효가 완성된 채권은 거절 사유가 됩니다(시행령 제30조 제1항 제1호).
부산에서 법원 절차로 넘어간다면?
채무조정으로 해결되지 않아 개인회생이나 파산으로 넘어가면 부산회생법원에 신청합니다. 이 경우 진행 중인 채무조정과 겹치지 않도록 신청 시점을 맞추는 것이 중요합니다.
이런 걱정이 드실 수 있습니다
"금융회사가 거절하면 다른 방법이 없나요?"
거절하는 금융회사는 개인회생·파산과 신용회복위원회 채무조정 절차를 안내해야 합니다(개인채무자보호법 시행령 제30조 제2항). 거절 뒤에도 다른 절차를 쓸 수 있습니다.
"채무조정을 요청하면 그날부터 연체가 멈추나요?"
요청만으로 채무가 사라지지는 않지만, 기한의 이익 상실 예정 통지에서 정한 날까지 요청하면 절차가 끝나기 전에는 기한의 이익이 상실되지 않은 것으로 봅니다(개인채무자보호법 제6조 제5항).
"개인회생 중인데 금융회사에 따로 요청해도 되나요?"
개인회생이나 파산·면책 절차가 진행 중이면 직접 채무조정을 요청할 수 없습니다(개인채무자보호법 제35조 제1항 제5호).
법무법인 율마루에서는 무엇을 확인하나요
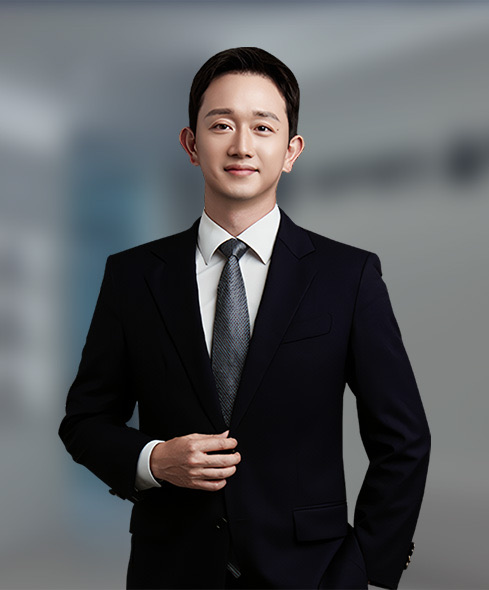
법무법인 율마루의 회생·파산 사건은 대한변호사협회에 도산 전문분야를 등록한 임재현 대표변호사(부산회생법원 파산관재인)가 맡습니다. 상담에서는 채권별 원금과 연체 상태를 보고 금융회사 직접 요청이 가능한 채권과 그렇지 않은 채권을 나누고, 신용회복위원회 채무조정과 개인회생 중 어느 쪽이 소득과 재산에 맞는지 비교합니다. 이미 진행 중인 절차가 있으면 겹쳐서 막히는 부분이 없는지 먼저 확인합니다. 서면 사무소(부산진구 중앙대로 754, 8층, 서면역 12번 출구 도보 1분)는 부산회생법원과 가깝고, 회생·파산 상담 전화는 1800-6719입니다.
상담 전 체크리스트
- 채권자별 원금, 이자, 연체 시작일을 적었다
- 기한의 이익 상실 예정 통지를 받았는지, 받았다면 예정일을 확인했다
- 최근 소득과 고정 지출을 정리했다
- 이미 신청한 채무조정이나 법원 절차가 있는지 확인했다
- 보증인이 있는 채무를 따로 표시했다
함께 보면 좋은 글
- 회생·파산 업무 안내
- 연체 전이거나 막 연체가 시작됐다면 어떤 채무조정을 쓸 수 있나요? 신속채무조정과 개인워크아웃은 어떻게 다른가요?
- 빚 독촉 전화는 몇 번까지 허용되고, 어디부터 불법추심인가요?
- 햇살론이 대위변제됐다는 연락을 받았어요. 무슨 뜻이고 채무조정이나 개인회생에는 언제 넣을 수 있나요?
본 글은 일반적인 법률 정보를 제공하기 위한 것으로, 개별 사건의 결과를 보장하지 않습니다. 구체적인 판단은 사건 서류를 보고 상담에서 확인해야 합니다. 작성: 법무법인 율마루 · 최종 업데이트 2026-11-09
 임재현 대표변호사