 전화상담
 방문상담예약
 블로그
 유튜브
빚을 줄여 주는 공적 제도는 신용회복위원회 채무조정, 법원의 개인회생, 개인파산 세 갈래입니다. 신용회복위원회 채무조정은 상환기간 연장, 분할상환, 이자율 조정, 상환 유예, 채무감면을 채권금융회사와 합의하는 방식이고(서민의 금융생활 지원에 관한 법률 제73조·제74조), 개인회생은 원칙적으로 3년 동안 가용소득으로 갚은 뒤 나머지를 면책받으며(채무자 회생 및 파산에 관한 법률 제611조 제5항·제624조), 개인파산은 지급할 수 없는 상태에서 재산을 정리하고 면책을 받습니다(제305조·제564조). 세 제도 모두 정해진 탕감률은 없습니다.
먼저 확인할 핵심 답변
- 빚탕감 폭은 제도 이름이 아니라 소득, 재산, 채무 총액으로 정해집니다.
- 신용회복위원회 채무조정은 신용회복지원협약에 가입한 기관의 채권만 대상입니다(같은 법 제75조).
- 개인회생의 총변제액은 파산했을 때 채권자가 받을 몫보다 적으면 안 됩니다(채무자회생법 제614조 제1항 제4호).
- 세금, 벌금, 양육비 같은 일부 채무는 회생·파산 면책 뒤에도 남습니다(제566조·제625조).
채무탕감제도별로 빚이 줄어드는 구조는 어떻게 다른가요?
| 구분 | 신용회복위원회 채무조정 | 개인회생 | 개인파산 |
|---|---|---|---|
| 운영 | 신용회복위원회(법원 밖 합의) | 법원 | 법원 |
| 줄어드는 방식 | 기간 연장, 이자율 조정, 상환 유예, 채무감면 | 3년(최대 5년) 변제 뒤 남은 채무 면책 | 재산 환가·배당 뒤 남은 채무 면책 |
| 감면 폭을 정하는 것 | 위원회 채무조정안과 채권자 과반 동의 | 가용소득, 변제기간, 청산가치 | 보유 재산과 면책 허가 여부 |
| 대상 채무 | 협약 가입 기관의 채권 | 무담보 10억원·담보 15억원 이하 | 한도 없음 |
| 근거 | 서민금융법 제71조~제75조 | 채무자회생법 제579조·제611조·제614조 | 채무자회생법 제305조·제564조 |
개인회생 탕감률과 변제율은 어떻게 정해지나요?
개인회생에는 법이 정한 탕감률이 없습니다. 법은 소득에서 세금·건강보험료와 법원이 정하는 생계비를 뺀 가용소득을 정의하고(제579조 제4호), 변제기간을 변제개시일부터 3년 이내로 하되 청산가치를 맞추는 등 특별한 사정이 있으면 5년 이내로 정할 수 있게 합니다(제611조 제5항). 총변제액은 파산했을 때 채권자가 배당받을 금액보다 적지 않아야 하고(제614조 제1항 제4호), 채권자가 이의하면 가용소득 전부를 변제에 제공하는 등 요건이 더 붙습니다(같은 조 제2항). 그래서 개인회생 변제율은 소득과 재산이 같아도 부양가족, 생계비 인정 범위, 재산 평가에 따라 달라집니다.
신용회복위원회 채무조정으로도 원금이 줄어드나요?
법이 정한 채무조정 방법에는 채무감면이 포함되어 있지만(서민금융법 제73조 제5호), 실제 조정안은 위원회가 심의·의결한 뒤 무담보채권 총액과 담보채권 총액 각각 과반수를 보유한 채권금융회사가 동의해야 확정됩니다(제72조 제5항). 협약에 가입하지 않은 개인 간 채무나 일부 채권은 이 절차로 묶이지 않으므로, 채무 목록에 협약 밖 빚이 많다면 법원 절차가 맞을 수 있습니다. 연체 단계별 신청 요건은 아래 함께 보면 좋은 글에서 따로 정리했습니다. 새출발기금처럼 소상공인·자영업자만을 위한 정책 프로그램은 대상 기간과 조정 폭을 운영기관 공고로 정하므로 신청 전에 공고를 직접 확인해야 합니다.
이런 걱정이 드실 수 있습니다
"광고에서 본 것처럼 빚의 대부분이 줄어드나요?"
세 제도 모두 감면 폭을 미리 약속하는 구조가 아닙니다. 개인회생은 가용소득과 청산가치로, 채무조정은 채권자 동의로, 파산은 재산과 면책 허가로 결과가 정해집니다.
"면책을 받으면 모든 빚이 없어지나요?"
조세, 벌금·과료·추징금, 고의로 가한 불법행위 손해배상, 근로자 임금, 양육비 같은 청구권은 면책되지 않습니다(제566조, 제625조 제2항). 개인회생에서는 채권자목록에 적지 않은 채권도 남습니다.
"보증인에게도 효과가 미치나요?"
개인회생 면책은 채권자가 보증인에게 가지는 권리에 영향을 미치지 않습니다(제625조 제3항). 가족이 보증을 섰다면 그 사람의 대응도 함께 계획해야 합니다.
"파산하면 다시 회생이나 파산을 못 하나요?"
파산 면책을 받은 뒤 7년, 개인회생 면책을 받은 뒤 5년이 지나지 않으면 파산 면책 불허가 사유가 됩니다(제564조 제1항 제4호). 다만 법원은 경위를 고려해 면책할 수도 있습니다(같은 조 제2항).
법무법인 율마루에서는 무엇을 확인하나요
법무법인 율마루의 회생·파산 사건은 대한변호사협회에 도산 전문분야를 등록한 임재현 대표변호사(부산회생법원 파산관재인)가 맡습니다. 상담에서는 채무를 채권자별로 나누어 협약 가입 기관 채권과 그 밖의 채무를 구분하고, 월 소득과 부양가족, 재산의 청산가치를 놓고 개인회생 변제액을 가늠해 채무조정, 개인회생, 개인파산 중 어느 쪽이 맞는지 정리합니다. 면책 뒤에도 남는 채무가 있는지, 보증인이 있는지도 함께 봅니다. 회생·파산 상담 전화는 1800-6719이고, 홈페이지 간편 상담, 네이버 예약, 카카오톡 채널로도 신청할 수 있습니다.
상담 전 체크리스트
- 채권자별 채무 금액과 담보 여부를 표로 적었다
- 최근 몇 달의 월 소득과 부양가족 수를 정리했다
- 부동산, 차량, 보증금, 보험 해약환급금 같은 재산을 적었다
- 세금 체납이나 양육비처럼 면책되지 않는 채무가 있는지 확인했다
- 가족이 보증을 선 채무가 있는지 알고 있다
빚 문제로 마음이 무너질 만큼 힘들다면 자살예방 상담전화 109에 바로 연락할 수 있습니다.
함께 보면 좋은 글
- 개인회생·파산 업무 안내
- 연체 전이거나 막 연체가 시작됐다면 어떤 채무조정을 쓸 수 있나요? 신속채무조정과 개인워크아웃은 어떻게 다른가요?
- 아직 연체가 없거나 빚이 적어도 개인회생 신청자격이 되나요?
- 개인회생 변제를 다 마치면 면책은 자동으로 되나요? 면책 뒤에도 남는 빚이 있나요?
본 글은 일반적인 법률 정보를 제공하기 위한 것으로, 개별 사건의 결과를 보장하지 않습니다. 구체적인 판단은 사건 서류를 보고 상담에서 확인해야 합니다. 작성: 법무법인 율마루 · 최종 업데이트 2026-11-12
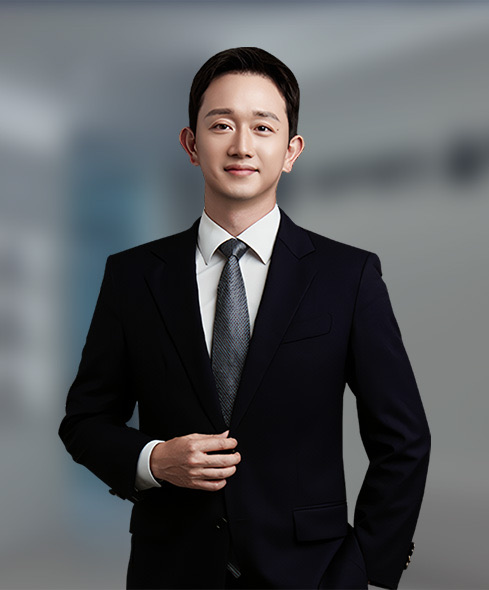 임재현 대표변호사